

📌 বাংলাদেশের রাজস্ব ব্যবস্থায় ৩৫ বছরেরও বেশি সময় ধরে কর ফাঁকির সঠিক কারণ চিহ্নিত করা যায়নি। ফলে কর-জিডিপি অনুপাত সারা বিশ্বে সর্বনিম্ন ৬.৭% থাকা সত্ত্বেও উন্নত দেশের মাত্র ১/৬ম অংশে পৌঁছেছে। কর ফাঁকির মূল কারণ হলো ক্রয়-বিক্রয়ের সঠিক ইনভয়েস জারি না করা
বাংলাদেশের রাজস্ব ব্যবস্থায় ৩৫ বছরেরও বেশি সময় ধরে সঠিক চিকিৎসা না দেওয়ার কারণে কর-জিডিপি অনুপাত সারা বিশ্বে সর্বনিম্ন ৬.৭% এ নেমে এসেছে। এই সময়ে নানা সংস্কার পদক্ষেপ নেওয়া হলেও মূল সমস্যা চিহ্নিত করা যায়নি। ফলে কর ফাঁকির মূল কারণ বুঝতে পারা সম্ভব হয়নি। এদিকে, ভারতের কর-জিডিপি অনুপাত প্রায় ১২ শতাংশ, পাকিস্তানের ১৬ শতাংশ, শ্রীলঙ্কার ১৭ শতাংশ এবং নেপালের ১৯ শতাংশ। এশিয়া ও প্রশান্ত মহাসাগরীয় অঞ্চলের গড় কর-জিডিপি অনুপাত প্রায় ১৯ শতাংশ, যেখানে উন্নত দেশগুলোতে এই হার ৩০-৩৫ শতাংশের কাছাকাছি। সর্বোচ্চ কর-জিডিপি অনুপাত ডেনমার্কে ৪৫ শতাংশ।
🔴 মূল পয়েন্ট
- 📌 বাংলাদেশের কর-জিডিপি অনুপাত ৬.৭% — সারা বিশ্বে সর্বনিম্ন, উন্নত দেশের মাত্র ১/৬ম অংশ
- 📌 ৩৫ বছরেরও বেশি সময় ধরে কর ফাঁকির সঠিক কারণ চিহ্নিত করা যায়নি — ভুল চিকিৎসা হয়েছে
- 📌 কর ফাঁকির মূল কারণ: ক্রয়-বিক্রয়ের সঠিক ইনভয়েস জারি না করা, বিক্রির পরিমাণ গোপন করা
- 📌 জাতীয় রাজস্ব বোর্ডের ৭৩% রাজস্ব আসে স্থানীয় ভ্যাট, আয়কর ও আমদানি শুল্ক থেকে
- 📌 কর ফাঁকির প্রতিকার: প্রতিটি ক্রয়-বিক্রয়ের বিপরীতে যথাযথ ইনভয়েস জারি করা
📰 বিস্তারিত
বাংলাদেশের রাজস্ব ব্যবস্থায় বিগত ৩৫ বছরে ভ্যাট চালু হওয়ার পর নানা সংস্কার পদক্ষেপ নেওয়া হলেও সফলতা অর্জন করা সম্ভব হয়নি। কারণ, কর ফাঁকির মূল কারণ চিহ্নিত করা যায়নি। ফলে কর-জিডিপি অনুপাত সারা বিশ্বে সর্বনিম্ন ৬.৭% এ নেমে এসেছে। এদিকে, ভারতের কর-জিডিপি অনুপাত প্রায় ১২ শতাংশ, পাকিস্তানের ১৬ শতাংশ, শ্রীলঙ্কার ১৭ শতাংশ এবং নেপালের ১৯ শতাংশ। এশিয়া ও প্রশান্ত মহাসাগরীয় অঞ্চলের গড় কর-জিডিপি অনুপাত প্রায় ১৯ শতাংশ, যেখানে উন্নত দেশগুলোতে এই হার ৩০-৩৫ শতাংশের কাছাকাছি। সর্বোচ্চ কর-জিডিপি অনুপাত ডেনমার্কে ৪৫ শতাংশ।
বাংলাদেশের রাজস্ব ব্যবস্থার মূল সমস্যা হলো ব্যাপক কর ফাঁকি। আমদানি পর্যায়ে কর ফাঁকি হয় মূলত পণ্যের শ্রেণিবিন্যাস পরিবর্তন করে এবং মূল্য কম প্রদর্শন করে। স্থানীয় পর্যায়ে ভ্যাট এবং আয়কর উভয় ক্ষেত্রেই কর ফাঁকি হয় বিক্রির পরিমাণ গোপন করে। মাসের শেষে ভ্যাট প্রদান করা হয় সরাসরি বিক্রির পরিমাণের ওপর। বিক্রির পরিমাণ কম দেখানো হলে ভ্যাটের পরিমাণ কমে যায়। বিক্রি থেকেই আয় হয়। বিক্রি কম দেখানো হলে আয় কমে যায়। বছর শেষে আয়কর কম পরিশোধ করতে হয়।
বিক্রির সঠিক পরিমাণ হিসাবে প্রদর্শন না করার কৌশলগুলো হলো—বিক্রয়মূল্য নগদে গ্রহণ করে এবং ক্রয়মূল্য নগদে প্রদান করে হিসাবে ক্রয়-বিক্রয় লিপিবদ্ধ না করা, বিক্রির বিপরীতে ভ্যাট চালানপত্র জারি না করা, ভ্যাট চালানপত্র জারি করা হলেও তা চূড়ান্ত হিসাবে অন্তর্ভুক্ত না করা, জাল চালানপত্র জারি করা, কাঁচা চালানপত্র বা ডেলিভারি চালানপত্র ব্যবহার করে সরবরাহ করা, একটা চালানপত্র একাধিকবার ব্যবহার করে পণ্য পরিবহন করা ইত্যাদি।
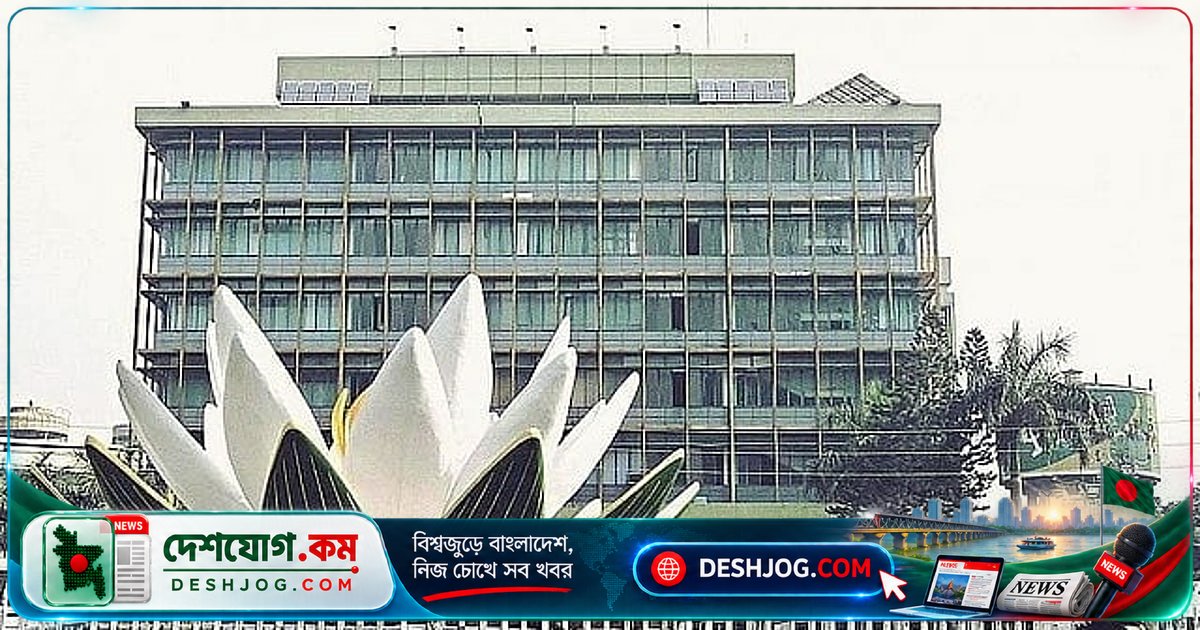
জাতীয় রাজস্ব বোর্ড (এনবিআর) দেশের মোট রাজস্বের প্রায় ৮৬ শতাংশ আহরণ করে। এনবিআরের আহরিত মোট রাজস্বের প্রায় ৩৮ শতাংশ আসে স্থানীয় ভ্যাট, সম্পূরক শুল্ক এবং আবগারি কর থেকে, প্রায় ৩৫ শতাংশ আসে আয়কর থেকে এবং প্রায় ২৭ শতাংশ আসে আমদানি শুল্ক, নিয়ন্ত্রণমূলক শুল্ক, ভ্যাট এবং সম্পূরক শুল্ক থেকে। অর্থাৎ, স্থানীয় ভ্যাট, সম্পূরক শুল্ক, আবগারি কর ও আয়কর হলো এনবিআরের মোট রাজস্বের প্রায় ৭৩ শতাংশ। এই ৭৩ শতাংশ রাজস্বের ক্ষেত্রে ফাঁকি দেওয়ার মূল অপকৌশল হলো সঠিকভাবে ইনভয়েস জারি না করা।
"প্রতিটি ক্রয়-বিক্রয়ের বিপরীতে যথাযথ ইনভয়েস জারি করাই হলো কর ফাঁকির একমাত্র প্রতিকার। অন্যান্য সব পদক্ষেপ গৌণ। সঠিক চিকিৎসা হলে রোগ নিরাময় হয়।"
📊 তথ্যের সারসংক্ষেপ
- 📍 স্থান: বাংলাদেশ, ভারত, পাকিস্তান, নেপাল, এশিয়া ও প্রশান্ত মহাসাগরীয় অঞ্চল
- 👥 খবরের মুখ্য ব্যক্তি: করদাতা প্রতিষ্ঠান, জাতীয় রাজস্ব বোর্ড (এনবিআর)
- 🔢 গুরুত্বপূর্ণ সংখ্যা: ৬.৭%, ১২%, ১৬%, ১৭%, ১৯%, ৩০-৩৫%, ৪৫%, ৩৫ বছর, ৮৬%, ৩৮%, ৩৫%, ২৭%, ৭৩%
💬 মন্তব্য (0)
এখনো কোনো মন্তব্য নেই। প্রথম মন্তব্য করুন!