

📌 বাংলাদেশ ব্যাংক ইসলামি ক্রেডিট কার্ড পরিচালনার পূর্ণাঙ্গ নিয়ন্ত্রণ কাঠামো ঘোষণা করেছে। শরিয়াহ-অনুযায়ী চার্জ নির্ধারণ, মদ-জুয়া-তামাকসহ নিষিদ্ধ খাতের ব্যবহার নিষিদ্ধ করা হয়েছে। কর্জে হাসানা ও উজরাহ ভিত্তিক ঋণ ব্যবস্থা এবং প্রকৃত খরচের ভিত্তিতে চার্জের নির্দেশনা দেওয়া হয়েছে
বাংলাদেশ ব্যাংক প্রথমবারের মতো ইসলামি ক্রেডিট কার্ড পরিচালনার পূর্ণাঙ্গ নিয়ন্ত্রণ কাঠামো ঘোষণা করেছে। এই নিয়ন্ত্রণ কাঠামোতে শরিয়াহ-অনুযায়ী চার্জ নির্ধারণ, গ্রাহকদের অতিরিক্ত ঋণগ্রস্ততা থেকে সুরক্ষা, এবং নিষিদ্ধ খাতের ব্যবহার নিষিদ্ধ করার নির্দেশনা দেওয়া হয়েছে। এছাড়াও, সুদমুক্ত ঋণ ব্যবস্থা এবং প্রকৃত খরচের ভিত্তিতে চার্জের নিশ্চয়তা দেওয়া হয়েছে।
🔴 মূল পয়েন্ট
- 📌 বাংলাদেশ ব্যাংক প্রথমবারের মতো ইসলামি ক্রেডিট কার্ড পরিচালনার পূর্ণাঙ্গ নিয়ন্ত্রণ কাঠামো ঘোষণা করেছে।
- 📌 শরিয়াহ-অনুযায়ী চার্জ নির্ধারণ করা হবে, সুদমুক্ত কর্জে হাসানা ও উজরাহ ভিত্তিক ঋণ ব্যবস্থা চালু করা হয়েছে।
- 📌 মদ, জুয়া, প্রাপ্তবয়স্ক বিনোদন, সুদভিত্তিক আর্থিক সেবা, প্রচলিত বিমা ও তামাকসহ শরিয়াহ-নিষিদ্ধ খাতের কার্ড ব্যবহার নিষিদ্ধ করা হয়েছে।
- 📌 কার্ডের ক্রেডিট সীমার সর্বোচ্চ ৫০ শতাংশ পর্যন্ত নগদ উত্তোলন করা যাবে।
- 📌 নগদ উত্তোলনের চার্জ উত্তোলিত অর্থের পরিমাণ বা পরিশোধে লাগা সময়ের ভিত্তিতে বাড়ানো যাবে না।
📰 বিস্তারিত
বাংলাদেশ ব্যাংক গত রোববার (২৯ সেপ্টেম্বর ২০২৬) ইসলামি ক্রেডিট কার্ড পরিচালনার জন্য পূর্ণাঙ্গ নিয়ন্ত্রণ কাঠামো ঘোষণা করেছে। এই নিয়ন্ত্রণ কাঠামোতে শরিয়াহভিত্তিক সুশাসন, স্বচ্ছ চার্জ কাঠামো এবং নিরাপদ লেনদেন নিশ্চিত করার ওপর গুরুত্ব দেওয়া হয়েছে। এতে বলা হয়েছে, ইসলামি ক্রেডিট কার্ডের মূল কাঠামো হবে কর্জে হাসানা ও উজরাহ-ভিত্তিক। ব্যাংক গ্রাহকের হয়ে কোনো লেনদেনের অর্থ পরিশোধ করলে তা সুদমুক্ত ঋণ হিসেবে বিবেচিত হবে। এ ঋণের বিপরীতে ব্যাংক সুদ, সময়ভিত্তিক মুনাফা বা বকেয়া টাকার ওপর অতিরিক্ত অর্থ নিতে পারবে না।
নীতিমালায় উল্লেখ করা হয়েছে, কার্ড ইস্যু, নবায়ন, প্রতিস্থাপন, হিসাব রক্ষণাবেক্ষণ, নগদ উত্তোলন, ক্রেডিট সীমা বৃদ্ধি ও মুদ্রা রূপান্তরসহ ঋণ-সংশ্লিষ্ট সেবার চার্জ প্রকৃত খরচের মধ্যে সীমাবদ্ধ থাকবে। অর্থাৎ সেবা দিতে সরাসরি যে খরচ হয়েছে, তার বেশি চার্জ আরোপ করা যাবে না। এছাড়াও, নগদ উত্তোলনের চার্জ উত্তোলিত অর্থের পরিমাণ বা পরিশোধে লাগা সময়ের ভিত্তিতে বাড়ানো যাবে না।
ব্যাংক কর্তৃপক্ষ মার্চেন্ট ক্যাটাগরি কোড (এমসিসি) ভিত্তিক বিশেষ নিয়ন্ত্রণ রাখতে নির্দেশনা দিয়েছে। মদ, জুয়া, প্রাপ্তবয়স্ক বিনোদন, সুদভিত্তিক আর্থিক সেবা, প্রচলিত বিমা ও তামাকসহ শরিয়াহ-নিষিদ্ধ খাতে কার্ডের ব্যবহার নিষিদ্ধ করা হয়েছে। এছাড়াও, কার্ডের ক্রেডিট সীমার সর্বোচ্চ ৫০ শতাংশ পর্যন্ত নগদ উত্তোলন করা যাবে।
"ইসলামি ক্রেডিট কার্ডের চার্জ প্রকৃত খরচের ভিত্তিতে নির্ধারণ করা হবে এবং শরিয়াহ-নিষিদ্ধ খাতের কার্ড ব্যবহার নিষিদ্ধ করা হয়েছে। এতে গ্রাহকদের অতিরিক্ত ঋণগ্রস্ততা থেকে সুরক্ষা নিশ্চিত করা হয়েছে।"
📊 তথ্যের সারসংক্ষেপ
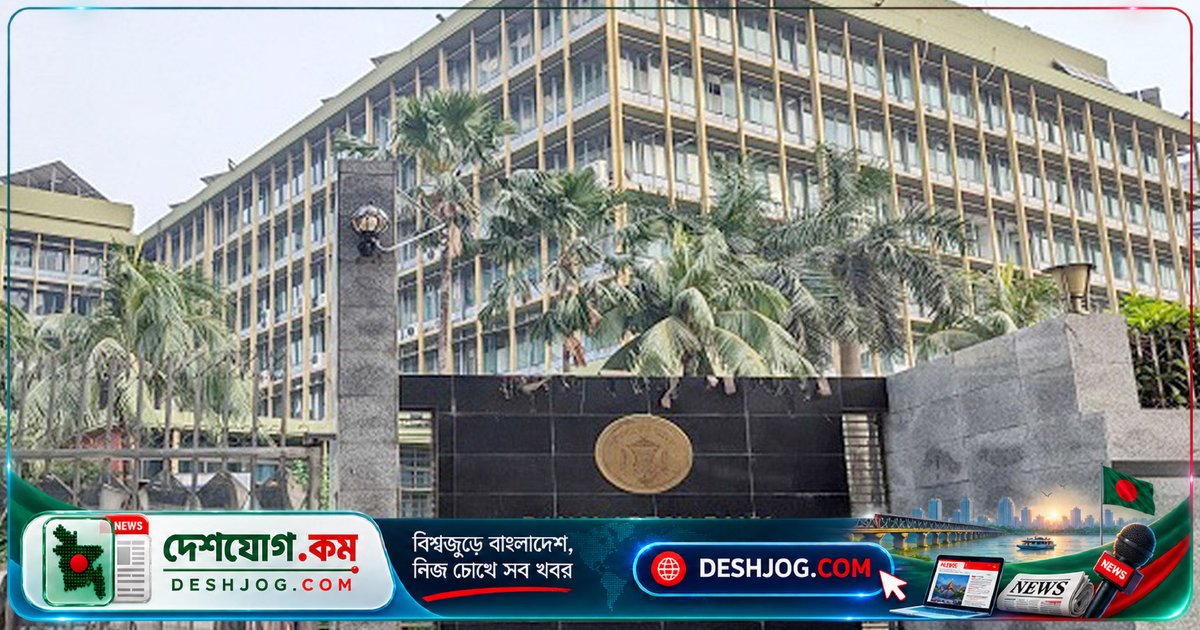
- 📍 স্থান: বাংলাদেশ (কেন্দ্রীয় ব্যাংক)
- 👥 খবরের মুখ্য ব্যক্তি: বাংলাদেশ ব্যাংক কর্তৃপক্ষ
- 🔢 গুরুত্বপূর্ণ সংখ্যা: ৫০ শতাংশ (নগদ উত্তোলনের সীমা)
💬 মন্তব্য (0)
এখনো কোনো মন্তব্য নেই। প্রথম মন্তব্য করুন!